
Em setembro, o mercado financeiro brasileiro descolou-se do cenário internacional. No exterior, a abertura das curvas de juros e as pressões inflacionárias persistentes penalizaram a maior parte das bolsas de valores. O principal vetor de instabilidade foi o setor energético: a intensificação dos conflitos no Oriente Médio, somada a restrições na infraestrutura de transporte e a impasses diplomáticos, elevou a cotação do petróleo. Esse movimento encareceu os custos de produção e diminuiu a lucratividade das empresas ao redor do mundo, aumentou a volatilidade dos ativos e reforçou os temores de desaceleração do crescimento econômico mundial diante de juros mais altos.
Nos Estados Unidos, a economia seguiu aquecida. O consumo e a produção superaram as expectativas, mas a inflação persistente levou o Federal Reserve (Fed) a elevar a taxa de juros em 0,25 ponto percentual, sinalizando novos aumentos. Essa perspectiva de juros altos por mais tempo valorizou o dólar e pressionou os títulos públicos americanos. Nos mercados de ações, a alta dos principais índices escondeu uma fragilidade geral: a forte valorização das empresas de tecnologia compensou a queda na maioria dos outros setores. Esse movimento foi impulsionado pelo ciclo de investimentos em inteligência artificial, que alavancou os lucros das companhias do setor, mas passou a drenar o capital que antes ia para o restante da economia.
No Brasil, o cenário político ganhou destaque em meio à intensificação do debate eleitoral e às expectativas dos investidores quanto à condução da política econômica e fiscal a partir de 2027. A movimentação nas pesquisas eleitorais e as perspectivas para o próximo ciclo de governo influenciaram a percepção de risco e contribuíram para o desempenho dos ativos domésticos. No campo econômico, os indicadores de atividade apontaram para um ritmo mais moderado de crescimento, com sinais de enfraquecimento do consumo das famílias e desaceleração do crédito. Apesar das pressões inflacionárias pontuais, o Comitê de Política Monetária (Copom) reduziu a taxa Selic em 0,25 ponto percentual, mantendo aberta a possibilidade de novos cortes, condicionados à evolução da inflação e da atividade econômica.
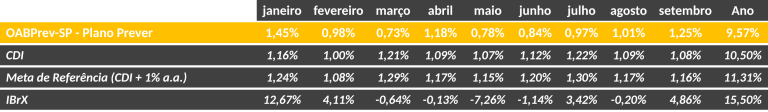
Por fim, o Plano Prever registrou rentabilidade de 1,25% em setembro, superando a meta de referência de 1,17% (CDI + 1% a.a.). O principal vetor desse resultado foi a performance da bolsa brasileira. O destaque ficou com a carteira de renda variável, que valorizou 5,13% impulsionada pela alta do Ibovespa. Esse desempenho refletiu a acomodação das expectativas econômicas e favoreceu especialmente as empresas com fundamentos sólidos para o longo prazo. Na renda fixa, os ativos também trouxeram retorno positivo devido ao fechamento da curva de juros domésticos em vértices mais longos. O resultado do mês reforça a importância da diversificação entre diferentes classes de ativos e da gestão ativa, garantindo o alinhamento com os objetivos de longo prazo do Plano.
Clique aqui e acesse os relatórios mensais de rentabilidade.